Lesezeit: ca. 8 Min
Einführung: Wann ist man von der Kfz-Steuer befreit?
In Deutschland ist die Kraftfahrzeugsteuer im Kraftfahrzeugsteuergesetz (KraftStG) geregelt und betrifft grundsätzlich jede Person, die ein Kraftfahrzeug zum Straßenverkehr zulässt. Doch nicht jeder muss diese Steuer tatsächlich zahlen. Wer von der Kfz-Steuer befreit ist, zahlt keinen einzigen Cent, während andere Menschen eine Kfz-Steuerermäßigung von 50 Prozent erhalten und damit nur die Hälfte des regulären Steuerbetrags entrichten.
Die Befreiung von der Kfz-Steuer oder eine Ermäßigung ergibt sich aus verschiedenen Paragrafen des KraftStG. § 3 regelt, welche Fahrzeuge generell steuerbefreit sind, etwa Einsatzfahrzeuge der Polizei und Feuerwehr oder landwirtschaftliche Zugmaschinen. § 3a KraftStG betrifft Steuervergünstigungen für schwerbehinderte Menschen, und § 3d KraftStG enthält die zeitlich befristete Steuerbefreiung für Elektrofahrzeuge. Schwerbehinderte erhalten je nach Merkzeichen eine vollständige Steuerbefreiung oder eine Ermäßigung von 50 Prozent.
Das Zoll-Portal ist dabei die zentrale Anlaufstelle für die Beantragung und Verwaltung der Kfz-Steuer, da das Hauptzollamt seit 2014 für die Kraftfahrzeugsteuer zuständig ist. In diesem Artikel erfahren Sie, welche Voraussetzungen für eine Kfz-Steuerbefreiung gelten, wie Sie den Antrag stellen und welche Themen, von Schwerbehinderung über Elektroautos bis hin zu ausländischen Fahrzeugen, für Sie relevant sein könnten.
Rechtsgrundlagen der Kfz-Steuerbefreiung und -ermäßigung (KraftStG)
Das Kraftfahrzeugsteuergesetz bildet die zentrale Rechtsquelle für sämtliche Kfz-Steuervergünstigungen in Deutschland. Eine Steuerbefreiung ist grundsätzlich abhängig von der Art des Fahrzeugs und dem Verwendungszweck. § 3 KraftStG legt fest, welche Fahrzeuge vollständig von der Kfz-Steuer befreit sind, dazu gehören unter anderem Behördenfahrzeuge, land- und forstwirtschaftliche Zugmaschinen sowie Fahrzeuge mit besonderer Zweckbindung im Bereich Rettungsdienst oder Katastrophenschutz.
§ 3a KraftStG regelt die Steuervergünstigung für schwerbehinderte Menschen. Hier wird zwischen einer vollständigen Befreiung nach § 3a Abs. 1 KraftStG und einer Kfz-Steuerermäßigung von 50 Prozent nach § 3a Abs. 2 KraftStG unterschieden, jeweils abhängig von den eingetragenen Merkzeichen im Schwerbehindertenausweis.
Für Elektrofahrzeuge enthält § 3d KraftStG eine zeitlich befristete Kfz-Steuerbefreiung mit anschließenden Kfz-Steuervergünstigungen. Stand der Gesetzgebung (bis 2026) sieht vor, dass reine Elektrofahrzeuge bis zu zehn Jahre steuerbefreit sind. Ergänzend gewährt § 10b KraftStG eine Vergünstigung für besonders emissionsarme Pkw, die zwischen dem 12. Juni 2020 und dem 31. Dezember 2024 erstmals zugelassen wurden.
Welche Fahrzeuge sind generell von der Kfz-Steuer befreit? (§ 3 KraftStG)
Bestimmte Fahrzeugarten sind per Gesetz vollständig von der Kfz-Steuer befreit, ohne dass eine Behinderung oder ein besonderer Personenstatus erforderlich ist. Fahrzeuge für öffentliche Aufgaben können von der Steuer befreit sein, wenn sie entsprechend genutzt werden. Fahrzeuge der Polizei und Feuerwehr sind von der Kfz-Steuer befreit, ebenso wie Einsatzfahrzeuge der Bundeswehr, des Zolls und des Katastrophenschutzes.
Fahrzeugart | Rechtsgrundlage | Bedingung |
|---|---|---|
Polizei, Bundeswehr, Zoll | § 3 Nr. 2 KraftStG | Ausschließlich dienstliche Nutzung |
Feuerwehr, Rettungsdienst, THW | § 3 Nr. 5 KraftStG | Einsatzfahrzeuge mit Kennzeichnung |
Gemeinnützige Organisationen (DRK, Johanniter) | § 3 Nr. 5a KraftStG | Humanitäre Hilfstransporte ins Ausland |
Land-/forstwirtschaftliche Fahrzeuge | § 3 Nr. 7 KraftStG | Ausschließlich betriebliche Nutzung |
Diplomatische Vertretungen | § 3 Nr. 10 KraftStG | Diplomatenstatus nachgewiesen |
Selbstfahrende Arbeitsmaschinen | § 3 Nr. 1 KraftStG | Nicht zulassungspflichtig |
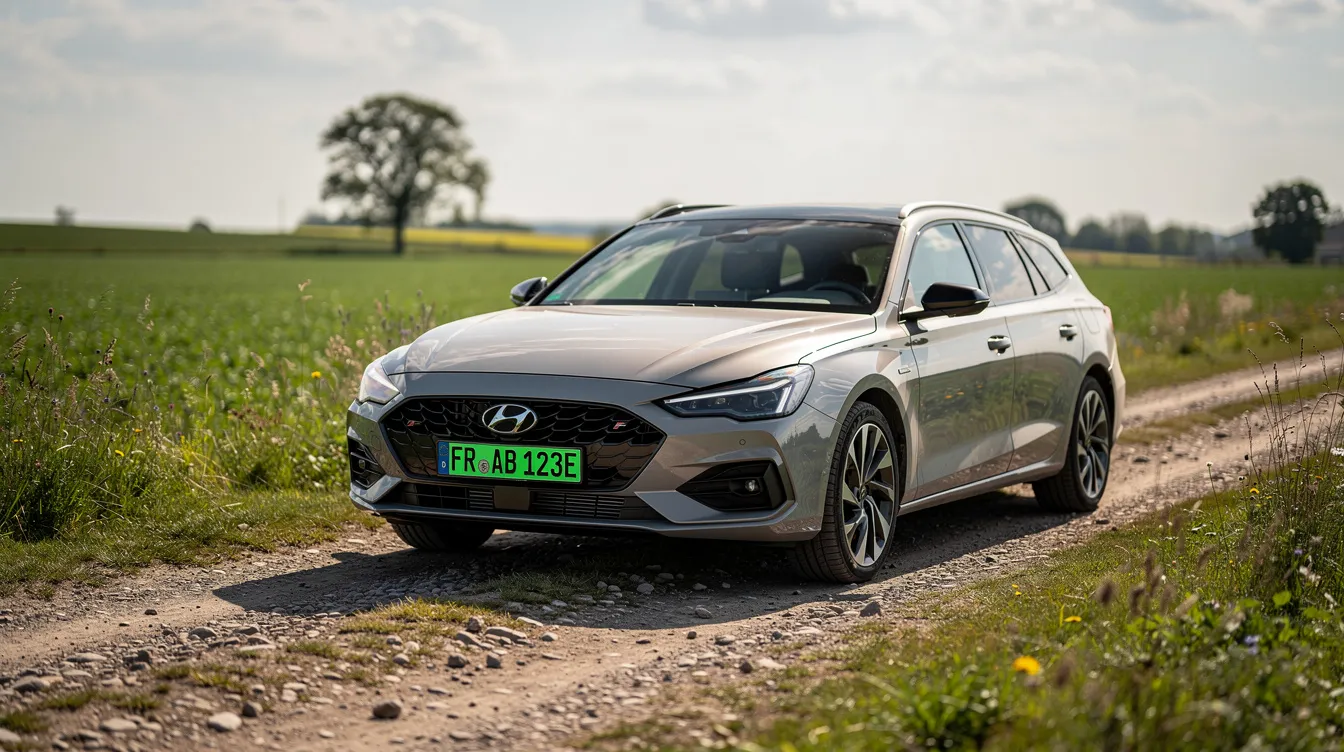
Landwirtschaftliche Fahrzeuge sind von der Kfz-Steuer betroffen und können unter bestimmten Bedingungen befreit werden, nämlich dann, wenn sie ausschließlich im land- oder forstwirtschaftlichen Betrieb eingesetzt werden. Diese Fahrzeuge können in der Regel ein grünes Kennzeichen führen und sind damit äußerlich als steuerbefreit erkennbar. Die Befreiung ist stets an eine zweckgebundene Nutzung geknüpft: Wird ein Fahrzeug mit grünem Kennzeichen privat genutzt, entfällt der Anspruch auf Steuerbefreiung.
Kfz-Steuerbefreiung und 50-Prozent-Ermäßigung für schwerbehinderte Menschen (§ 3a KraftStG)
Die Steuervergünstigung für schwerbehinderte gehört zu den wichtigsten Anwendungsfällen der Kfz-Steuer in der Praxis. Schwerbehinderte Menschen erhalten Steuerbefreiung bei bestimmten Merkzeichen im Schwerbehindertenausweis. Eine vollständige Steuerbefreiung erfordert einen Grad der Behinderung von mindestens 50.
Die Steuervergünstigung muss beim zuständigen Hauptzollamt beantragt werden und ist immer fahrzeugbezogen. Die Steuervergünstigung gilt nur für ein Fahrzeug pro schwerbehinderten Menschen. Grundsätzlich wird zwischen einer vollständigen Befreiung (100 Prozent) und einer Kfz-Steuerermäßigung in Höhe von 50 Prozent unterschieden, je nachdem, welche Merkzeichen vorliegen.
100 % Kfz-Steuerbefreiung: Diese Merkzeichen berechtigen dazu
Vollständige Steuerbefreiung für schwerbehinderte Menschen ist an bestimmte Merkzeichen gebunden. Merkzeichen „H", „Bl" oder „aG" ermöglichen 100 Prozent Steuerbefreiung. Konkret bedeuten diese Merkzeichen:
- H steht für Hilflosigkeit, die Person ist bei den Verrichtungen des täglichen Lebens in erheblichem Umfang dauerhaft auf fremde Hilfe angewiesen.
- Bl steht für Blindheit oder hochgradige Sehbehinderung, die Person ist blind oder hat eine schwere Sehbehinderung (aG außergewöhnliche Gehbehinderung wird separat erfasst).
- aG steht für außergewöhnliche Gehbehinderung, die Person kann sich nur mit fremder Hilfe oder großer Anstrengung fortbewegen.
Schwerbehinderte Menschen erhalten so bis zu 100 Prozent Steuerbefreiung. Das Fahrzeug muss auf die schwerbehinderte Person zugelassen sein, wobei Eigentum nicht zwingend erforderlich ist. Bei minderjährigen Kindern mit Schwerbehinderung kann das Auto auf das Kind zugelassen und von den Eltern gefahren werden.
Die Nutzung ist zweckgebunden: Erlaubt sind Fahrten zur eigenen Fortbewegung, zu Arztbesuchen, zur Teilnahme am gesellschaftlichen Leben und zur Haushaltsführung. Gewerbliche Nutzung oder entgeltliche Beförderung schließt die Befreiung aus.
50 % Kfz-Steuerermäßigung: Wann gilt die halbe Kfz-Steuer?
Menschen mit Merkzeichen G (Gehbehinderung) oder Gl (Gehörlosigkeit), zusammengefasst als G Gehbehinderung Gl Gehörlosigkeit, haben in der Regel Anspruch auf eine Ermäßigung von 50 Prozent der Kfz-Steuer. Voraussetzung: Der Schwerbehindertenausweis hat einen orangefarbenen Flächenaufdruck.
Die Steuerermäßigung von 50 Prozent erfordert den Verzicht auf die Freifahrt im öffentlichen Nahverkehr. Das heißt: Die Wertmarke für die kostenlose Nutzung des öffentlichen Personennahverkehrs darf nicht im Beiblatt zum Schwerbehindertenausweis enthalten sein. Ein Doppelvorteil, sowohl Steuer-Vergünstigung als auch Freifahrtberechtigung, ist nicht möglich.
Zwischen der Steuervergünstigung und der Freifahrtberechtigung kann gewechselt werden. Dies muss jedoch jeweils beim Hauptzollamt gemeldet und im Beiblatt dokumentiert werden.
Rechenbeispiel: Beträgt die reguläre Kfz-Steuer 200 Euro pro Jahr, reduziert sich der Steuerbetrag mit der Steuerermäßigung auf 100 Euro pro Jahr. Je nach Höhe der Steuer kann sich die Ermäßigung also deutlich lohnen.
Befreiung und Ermäßigung beantragen: Schritt für Schritt über Zoll-Portal und Hauptzollamt
Seit der Übernahme der Kfz-Steuer durch den Zoll ist das Hauptzollamt die zuständige Stelle. Anträge auf Steuervergünstigungen können online oder schriftlich gestellt werden. Das Formular 3809 ist für die Steuervergünstigung bei Schwerbehinderung erforderlich.
So funktioniert die Beantragung Schritt für Schritt:
- Hinweise bei der Zulassung geben: Bereits bei der Kfz-Zulassungsstelle können Sie auf Ihre Schwerbehinderung oder einen anderen Befreiungsgrund hinweisen. Die Zulassungsstelle leitet die Daten an das Hauptzollamt weiter.
- Antrag auf Steuervergünstigung stellen: Senden Sie den ausgefüllten Antrag (Formular 3809) an das zuständige Hauptzollamt, per Post, per E-Mail oder direkt über das Zoll-Portal. Im Menü des Zoll-Portals finden Sie unter dem Suchbegriff „Kfz-Steuer" die entsprechenden Formulare und Hinweise als Dienstleistung des Zolls.
- Unterlagen hochladen: Fügen Sie folgende Dokumente bei, Schwerbehindertenausweis, Beiblatt ohne Wertmarke (bei 50-Prozent-Ermäßigung), Zulassungsbescheinigung Teil I und ggf. weitere Nachweise.
- Bescheid erhalten: Die Bestätigung über die Kfz-Steuerbefreiung oder Kfz-Steuerermäßigung erfolgt per elektronischem Postfach oder per Post. Die Bearbeitungsdauer beträgt meist wenige Tage.
Die Antragstellung ist gebührenfrei. Wichtig: Ein Fahrzeugwechsel erfordert erneute Antragstellung für die Steuervergünstigung.
Steuervergünstigungen für Elektrofahrzeuge: Kfz-Steuerbefreiung und 50 Prozent Ermäßigung (§ 3d KraftStG)
Elektrofahrzeuge sind nicht dauerhaft steuerfrei, sondern erhalten eine zeitlich befristete Kfz-Steuerbefreiung. Elektrofahrzeuge sind bis zu zehn Jahre steuerbefreit, vorausgesetzt, sie wurden zwischen dem 18. Mai 2011 und dem 31. Dezember 2030 erstmals zugelassen. Spätestens endet die Befreiung am 31. Dezember 2035.
Die Steuerbefreiung gilt nur für reine Elektrofahrzeuge. Elektrofahrzeuge müssen ausschließlich mit Elektromotoren betrieben werden. Hybridfahrzeuge sind nicht von der Steuerbefreiung betroffen, weder Plug-in-Hybride noch Range-Extender fallen unter diese Regelung und werden stattdessen wie Verbrenner besteuert.
Nach zehn Jahren erhalten Elektrofahrzeuge eine Steuerermäßigung von 50 Prozent. Eine 50-prozentige Ermäßigung gilt also nach Ablauf der Befreiung für Elektrofahrzeuge, sie zahlen dann nur die Hälfte der regulären Kfz-Steuer.
Beispiel: Ein reines Elektro-Auto mit Erstzulassung im Jahr 2024 ist steuerfrei bis 2034. Ab 2035 fällt die halbe Kfz-Steuer an. Die Steuerberechnung für E-Autos erfolgt dabei nach zulässigem Gesamtgewicht in 200-kg-Stufen, während bei Verbrennern Hubraum und CO₂-Ausstoß maßgeblich sind.
Spezialfälle: Ausländische Fahrzeuge, emissionsarme Pkw und weitere Kfz-Steuervergünstigungen
Neben den Folgen einer Schwerbehinderung und der Förderung von Elektroautos gibt es weitere relevante Vergünstigungen im KraftStG.
Ausländische Fahrzeuge: Ausländische Fahrzeuge sind bis zu einem Jahr steuerfrei in Deutschland, sofern sie nur vorübergehend genutzt werden, kein regelmäßiger Standort im Inland begründet wurde und keine entgeltliche Personenbeförderung stattfindet (§ 3 Nr. 13 KraftStG). Bei dauerhafter Verlagerung des Standorts entfällt die Befreiung sofort.
Besonders emissionsreduzierte Pkw: Besonders emissionsreduzierte Pkw erhalten eine Steuervergünstigung bis 2025. Fahrzeuge mit einem CO₂-Ausstoß von maximal 95 g/km, die zwischen dem 12. Juni 2020 und dem 31. Dezember 2024 erstmals zugelassen wurden, profitieren von einer jährlichen Vergünstigung in Form eines Pauschalbetrags von 30 Euro für bis zu fünf Jahre (§ 10b KraftStG). Diese Vergünstigungen werden in der Regel automatisch über die Daten der Zulassungsstelle gewährt, ohne gesonderten Antrag beim Zoll.
Zweckbindung, Missbrauch und Wegfall der Kfz-Steuervergünstigung
Viele Steuervergünstigungen sind zweckgebunden. Das gilt insbesondere für den Bereich der Vergünstigung für schwerbehinderte Menschen, gemeinnützige Organisationen und Fahrzeuge mit grünem Kennzeichen.
Zulässige Nutzung:
- Fahrten zur Arbeit der behinderten Person
- Fahrten zu Ärzten, Therapien und Freizeitaktivitäten
- Einsätze im Katastrophenschutz oder Rettungsdienstbereich
Unzulässige Nutzung:
- Gewerbliche Güterbeförderung
- Entgeltliche Personenbeförderung (Taxi, Mietwagen)
- Rein private Urlaubsfahrten Dritter ohne Bezug zur behinderten Person
Bei Missbrauch ist mindestens für einen Monat Kfz-Steuer nachzuzahlen. Bei vorsätzlicher Steuerhinterziehung drohen Straf- oder Bußgeldverfahren. Vorübergehende zweckfremde Nutzung sollte dem Hauptzollamt oder über das Zoll-Portal gemeldet werden, um rechtliche Folgen zu vermeiden. Die Hilfe des Hauptzollamts bei der Klärung solcher Fälle ist kostenlos.
Praxis-Tipps: So prüfen Sie, ob Ihr Fahrzeug Kfz-steuerbefreit sein kann
Eine Prüfung der Befreiung von der Kfz-Steuer lohnt sich in folgenden Fällen:
- Sie besitzen einen Schwerbehindertenausweis mit den Merkzeichen H, Bl (Blindheit) oder aG, oder mit Merkzeichen G bzw. Gl
- Sie fahren ein reines Elektrofahrzeug mit Zulassung im Förderzeitraum
- Ihr Kfz wird ausschließlich in der Landwirtschaft, Forstwirtschaft oder als Arbeitsmaschine eingesetzt
- Sie betreiben ein Fahrzeug über eine Hilfsorganisation oder einen gemeinnützigen Verein
Prüfen Sie online im Zoll-Portal Ihre individuellen Kfz-Steuerdaten und mögliche Kfz-Steuervergünstigungen. Halten Sie dafür folgende Unterlagen bereit: Zulassungsbescheinigung Teil I und II, Schwerbehindertenausweis, Bescheide der Versorgungsverwaltung und ggf. Vereinsunterlagen. Das Recht auf eine Steuer-Vergünstigung besteht in vielen Fällen, doch nur wer den Antrag stellt, profitiert auch tatsächlich davon. Prüfen Sie noch heute, ob Sie Anspruch auf eine Kfz-Steuerbefreiung oder Kfz-Steuerermäßigung haben, es kann sich finanziell deutlich lohnen.